自社株の評価方法と評価額を下げる方法
黒字経営を継続しているオーナー企業では、業績の好調さに伴って自社株の評価額が急上昇している事例が多く見られます。
自社株は上場株式のように市場で売却して換金することが困難であるにもかかわらず、高額な贈与税や相続税の課税対象となります。
本記事では自社株の主な評価方法と評価額を下げる具体的な方法について解説します。
自社株の主な評価方法
非上場企業の自社株は、国税庁が定める財産評価基本通達に基づき、原則として会社の規模や株主の区分に応じて計算されます。
中心となる代表的な評価方法は以下の2つです。
類似業種比準方式
類似業種比準方式とは、自社と事業内容が類似する上場企業の平均株価を基礎として、自社の1株あたりの要素を比較して評価額を算出する方法です。
比較対象として用いられる主な要素は以下の通りです。
- 配当金額
- 利益金額
- 純資産価額
これら3つの要素を同業種の上場企業平均と比較しますが、計算式上は利益金額の比重が最も重く反映される設計となっています。
そのため、本業の業績が好調で毎期多くの利益を計上している会社ほど、この方式による自社株の評価額は急激に跳ね上がります。
会社規模が大会社に区分される企業ほど類似業種比準方式の採用割合が高くなり、最大で100パーセントこの方式によって評価されます。
過去数年分の業績推移や配当実績が直結するため、利益が出ている優良企業ほど株価が高騰しやすい特徴を持ちます。
純資産価額方式
純資産価額方式とは、会社が保有しているすべての資産と負債を相続税評価額に基づいて時価評価し直し、実質的な純資産額から1株の価値を算出する方法です。
課税時期における総資産の時価評価額から負債総額を差し引き、さらに資産の含み益に対して37パーセントの法人税等相当額を控除して算定します。
創立からの歴史が長く、長年にわたって蓄積された利益剰余金などの内部留保が多い会社や、含み益のある不動産を保有している会社ほど評価額が高額になります。
会社規模が小会社に分類される企業では、この純資産価額方式が原則的な評価方法として適用されます。
自社株の評価額を下げる方法
自社株の評価額が高騰している場合は、利益や純資産を圧縮して自社株の評価額を下げる必要があります。
確認していきましょう。
方法①利益の圧縮
自社株の評価額を下げる方法として、1株あたりの利益金額を低くする方法があります。
たとえば、役員退職金の支給が考えられます。
多額の損金を一括で計上できるため、その事業年度の利益を大幅に圧縮して株価を一時的に大きく引き下げることができます。
株価が十分に下がったタイミングを見計らって後継者へ株式を贈与することで、贈与税の負担を軽減することが可能です。
また、社屋や工場の修繕、設備のメンテナンスを前倒しで実施して経費化したり、法人の生命保険を活用して保険料を損金処理したりする方法も活用されます。
ただし、過度な利益圧縮は企業の財務健全性を損なう恐れがあるため、資金繰りへの影響を十分に考慮して実行することが重要です。
方法②純資産の圧縮
自社株の評価額を下げる方法として、会社の純資産額を圧縮することが挙げられます。
手元にある現預金を活用して収益物件などの賃貸用不動産を購入すると、現金の額面評価から不動産の相続税評価額へと評価基準が切り替わります。
土地については路線価や借地権割合、建物については固定資産税評価額や借家権割合が適用されるため、帳簿上の純資産評価を大幅に引き下げることができます。
さらに、不動産取得に伴って金融機関からの借入金を活用すれば、負債の計上によって純資産総額をさらに圧縮することが可能です。
そのほか、不良債権の貸倒処理や含み損を抱える遊休資産の売却処分などを進め、貸借対照表の資産価値を適正化することも純資産圧縮につながります。
方法③事業承継税制の活用
自社株の評価額を下げる方法として、事業承継税制の活用が挙げられます
事業承継税制とは、後継者が取得した自社株式にかかる贈与税や相続税の納税が猶予および免除される特例制度です。
特例措置を利用することで、対象となる自社株式の全株について納税猶予割合が100パーセントとなり、実質的な税負担なしで株式を承継できます。
適用を受けるための主な手続きは以下の通りです。
- 都道府県知事への特例承継計画の提出
- 経済産業大臣への認定申請
- 税務署への申告書の提出および担保の提供
後継者が代表者を継続することや株式を保有し続けることなど一定の要件を満たすことで、最終的に納税が免除されます。
株価の引き下げ対策と併用することで、より確実な事業承継の基盤を整えることができます。
非公開株式の今後の評価の方向性について
非上場株式の評価方法は、見直しの議論が進められている段階です。
国税庁は2026年4月から有識者会議を開き、9月には会社規模ごとの評価体系を廃止して残余利益方式に一本化する案を示しました。
これに対し、同年10月に片山財務大臣がこの件について、「見直しは白紙(ゼロベース)であり、決定事項は一切ない」と発言しました。
11月には、有識者会議での議論をいったん停止し、与党の税制調査会に判断を委ねる考えが示されています。
今後は、年末の税制改正大綱の内容に注意が必要です。
まとめ
今回は自社株の評価方法や引き下げについて解説しました。
自社株の評価方法は主に類似業種比準方式と純資産価額方式に分かれており、会社の規模や財務内容によって適用割合が決定されます。
株価が高騰している場合には、利益の圧縮、純資産の圧縮、事業承継税制の適用といった方法を自社の実情に合わせて選択することが大切です。
対策したい方は税理士に相談することを検討してください。
当事務所が提供する基礎知識
BASIC KNOWLEDGE
-

事業承継税制とは?
中小企業の多くが経営者の高齢化と後継者不足という課題に直面しています。事業を次の世代に引き継ぐ際、相続税や贈与税の負担が大きな障壁となるケースも少なくありません。こうした中、税制面から事業承継を後押しする「事業承継税制」 […]
-

親族外承継を行うとき...
相続や事業承継の場面では、後継者が必ずしも家族であるとは限りません。近年では、社員や社外の経営者、M&Aによる第三者への承継も増えています。しかし、家族以外の後継者に承継する場合は、親族承継とは異なる課題や注意点 […]
-

顧問税理士を依頼する...
相続財産が数十億円規模になると、相続税の最高税率が適用される可能性があります。適切な対策を行わなければ、多額の税負担が相続人にのしかかる可能性があります。本記事では、大規模資産家が直面する相続税のリスクと、顧問税理士に依 […]
-

事業承継を行う場合の...
事業承継は、会社にとっての転換期となります。この事業承継を適切に行うには、事前の準備が重要となります。本記事では、事業承継にかかる具体的な期間や検討のタイミング、早期に準備を始めるメリットについて解説していきます。事業承 […]
-

相続税いくらまでなら...
相続が発生すると、相続財産の規模によっては相続税が課されることがあります。 しかし、一定の基準以下の財産であれば相続税の申告は不要です。 今回は、相続税がいくらまでなら申告不要なのか、その基準や計算方法について詳しく解説 […]
-

小規模宅地等の特例と...
小規模宅地等の特例は、節税対策として大きな効果を持った特例ですが、要件や注意点を把握していないと、利用できない場合があります。本記事で、この特例の概要や対象となる4種類の宅地の要件、適用を受ける上で注意すべき具体的なポイ […]
よく検索されるキーワード
KEYWORD
資格者紹介
STAFF
年間120件の相続相談をこなす『相続特化型』税理士事務所です。
ご安心してお問合せ下さい
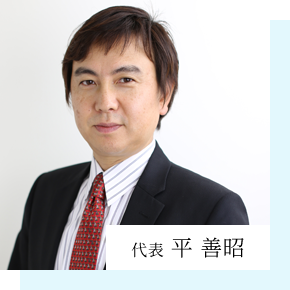
-
- 所属団体
- 東京税理士会神田支部
-
- 経歴
-
1983年 早川善雄税理士事務所を四谷で開業
1995年 平公認会計士事務所を東神田で開業
2002年 税理士法人早川・平会計設立
事務所概要
OFFICE
| 事務所名 | 税理士法人早川・平会計 |
|---|---|
| 所在地 | 東京都千代田区神田司町2-10安和司町ビル2F |
| 電話番号 | 03-3254-2171 |
| FAX番号 | 03-3254-2174 |
| 受付時間 | 9:00~18:00 (ご予約により時間外対応可) |
| 定休日 | 土・日・祝 (ご予約により休日対応可) |
| URL |