二次相続を見据えた相続税対策で税負担を軽減する方法
両親のうち片方が亡くなったとき、残された配偶者や子どもは相続税の申告を行います。
しかし、配偶者が亡くなった際に発生する二次相続まで見据えて対策を立てている方は多くありません。
一次相続の分け方次第で、最終的な税負担が大きく変わる可能性があります。
本記事では、二次相続の基本的な仕組みと具体的な節税対策を解説します。
二次相続対策と一次相続との基本的な違い
二次相続とは、一次相続で遺産を引き継いだ配偶者が亡くなった際に発生する相続です。
一次相続では配偶者の税額軽減が使えるため、税負担が軽く感じられますが、二次相続では配偶者がいないため税額が大幅に増える傾向があります。
一次相続と二次相続のトータルで、税負担を抑える対策が必要です。
二次相続が発生する背景と子供への影響
夫婦のうち、先に亡くなった方の遺産を配偶者と子どもが引き継ぐのが一次相続です。
残された配偶者が亡くなったときに、子どもだけで遺産を引き継ぐのが二次相続になります。
一次相続で配偶者が多くの遺産を取得すると、配偶者の税額軽減により一次相続の納税額は低く抑えられるでしょう。
しかし、配偶者が亡くなったとき、一次相続で引き継いだ遺産と配偶者自身の遺産を合わせた金額に対して相続税が課されます。
配偶者の税額軽減が使えないうえ、法定相続人の数も減るため、子どもたちの税負担は想定以上に大きくなります。
一次相続と二次相続における基礎控除額の違い
相続税の基礎控除額は、次の計算式で求めます。
- 3000万円+600万円×法定相続人の数
一次相続の場合、配偶者と子ども2人の合計3人の法定相続人であれば、基礎控除額は以下の計算式から4800万円です。
- 3000万円+600万円×3人=4800万円
しかし、二次相続では配偶者が亡くなっているため、法定相続人は子ども2人のみとなり基礎控除額は以下の計算式から4200万円に下がります。
- 3000万円+600万円×2人=4200万円
上記のように、子どもが1人だけの場合は3600万円まで減少し、課税対象となる金額がさらに拡大します。
基礎控除額の減少に加え、相続税は累進課税のため遺産が集中するほど税率も上がり、二次相続の税負担は一次相続と比べて重くなりやすいです。
二次相続の相続税額の確認方法
二次相続で発生する税額を事前に把握しておけば、一次相続の段階から効果的な対策を講じられます。
国税庁のホームページには相続税の申告要否を簡易的に判定できるツールが公開されています。
一次相続の段階で配偶者の固有財産と一次相続で取得する遺産の合計額を入力すれば、二次相続の概算税額がわかります。
シミュレーションを行う際は、一次相続と二次相続の税額を合算して比較することが重要です。
配偶者の取得割合を変えながら複数パターンを試算し、トータルの税額が低くなる分割案を検討しましょう。
より正確な試算が必要な場合は、税理士へ相談して個別の事情を反映したシミュレーションを依頼するのが安心です。
将来の税負担を軽減する効果的な二次相続対策
二次相続の税負担を抑えるには、一次相続の時点から計画的に対策を進める必要があります。
不動産を活用した二次相続対策
小規模宅地等の特例を活用すれば、被相続人の自宅の敷地について評価額を最大80%減額できます。
ただし二次相続で子どもが特例を受けるには、同居していたなどの要件を満たす必要があり、一次相続よりも適用条件が厳しくなります。
同居が難しい場合は、賃貸物件の活用も有効です。
不動産を賃貸に出せば、貸家建付地として評価額が下がり相続財産の圧縮につながります。
配偶者の遺産管理に不安がある場合は、家族信託を活用して子どもが管理権を持ちながら遺産を運用する方法も検討しましょう。
生命保険の非課税枠を利用した二次相続対策
生命保険には、500万円に法定相続人の数を掛けた金額までの非課税枠が設けられています。
配偶者の手元にある現金や預貯金の一部を生命保険に変え、受取人を子どもに指定すれば二次相続の課税対象額を圧縮できます。
子どもが2人であれば1000万円まで非課税で受け取れるため、節税効果と納税資金の確保を同時に行える方法といえます。
まとめ
二次相続は配偶者の税額軽減が使えず法定相続人の数も減るため、一次相続よりも税負担が重くなりやすい傾向があります。
一次相続の分割方法や不動産、生命保険を活用した遺産の圧縮策を早い段階から検討すれば、トータルの税負担を抑えられるでしょう。
個別の事情に合わせた対策が必要な場合は、相続に詳しい税理士への相談をおすすめします。
当事務所が提供する基礎知識
BASIC KNOWLEDGE
-

相続税いくらまでなら...
相続が発生すると、相続財産の規模によっては相続税が課されることがあります。 しかし、一定の基準以下の財産であれば相続税の申告は不要です。 今回は、相続税がいくらまでなら申告不要なのか、その基準や計算方法について詳しく解説 […]
-

暦年贈与が定期贈与と...
暦年贈与は、相続税対策として多くの方に活用されている制度です。しかし、やり方を誤ると「定期贈与」と判断され、想定外の贈与税が課されることがあります。本記事では、暦年贈与が定期贈与とみなされないためのポイントを解説します。 […]
-

不動産の購入は相続税...
現金や預貯金は、その金額がそのまま相続税の評価額となります。一方、不動産は評価額の算出方法や特例などがあるため、購入することで相続税対策になる場合があります。この記事では、不動産がなぜ相続税対策になるのか、そして不動産の […]
-

親族外承継を行うとき...
相続や事業承継の場面では、後継者が必ずしも家族であるとは限りません。近年では、社員や社外の経営者、M&Aによる第三者への承継も増えています。しかし、家族以外の後継者に承継する場合は、親族承継とは異なる課題や注意点 […]
-

事業承継税制はどんな...
会社を後継者へと引き継ぐ事業承継ですが、黒字であっても事業承継ができずに廃業となってしまうことがしばしばあります。円滑な事業承継を妨げている要因はさまざまです。例えば少子高齢化によってそもそも後継者となる者がいないことも […]
-

税務調査とは?調査の...
法人税や所得税、消費税や相続税といった税金は、納税者自らが計算をおこない申告する「申告納税制度」が採用されています。そのため、税務署は納税者立ち合いのもと、納税者の税務申告内容を確認し、適切な経理処理のもとで正しく納税が […]
よく検索されるキーワード
KEYWORD
資格者紹介
STAFF
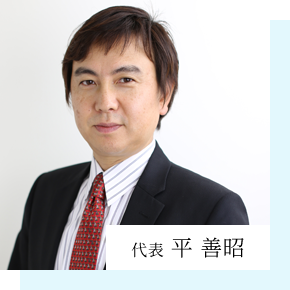
年間120件の相続相談をこなす『相続特化型』税理士事務所です。
ご安心してお問合せ下さい
-
- 所属団体
- 東京税理士会神田支部
-
- 経歴
-
1983年 早川善雄税理士事務所を四谷で開業
1995年 平公認会計士事務所を東神田で開業
2002年 税理士法人早川・平会計設立
事務所概要
OFFICE
| 事務所名 | 税理士法人早川・平会計 |
|---|---|
| 所在地 | 東京都千代田区神田司町2-10安和司町ビル2F |
| 電話番号 | 03-3254-2171 |
| FAX番号 | 03-3254-2174 |
| 受付時間 | 9:00~18:00 (ご予約により時間外対応可) |
| 定休日 | 土・日・祝 (ご予約により休日対応可) |
| URL |